「土地は自分の名義のまま、建物だけ法人にすると有利なのでしょうか。」
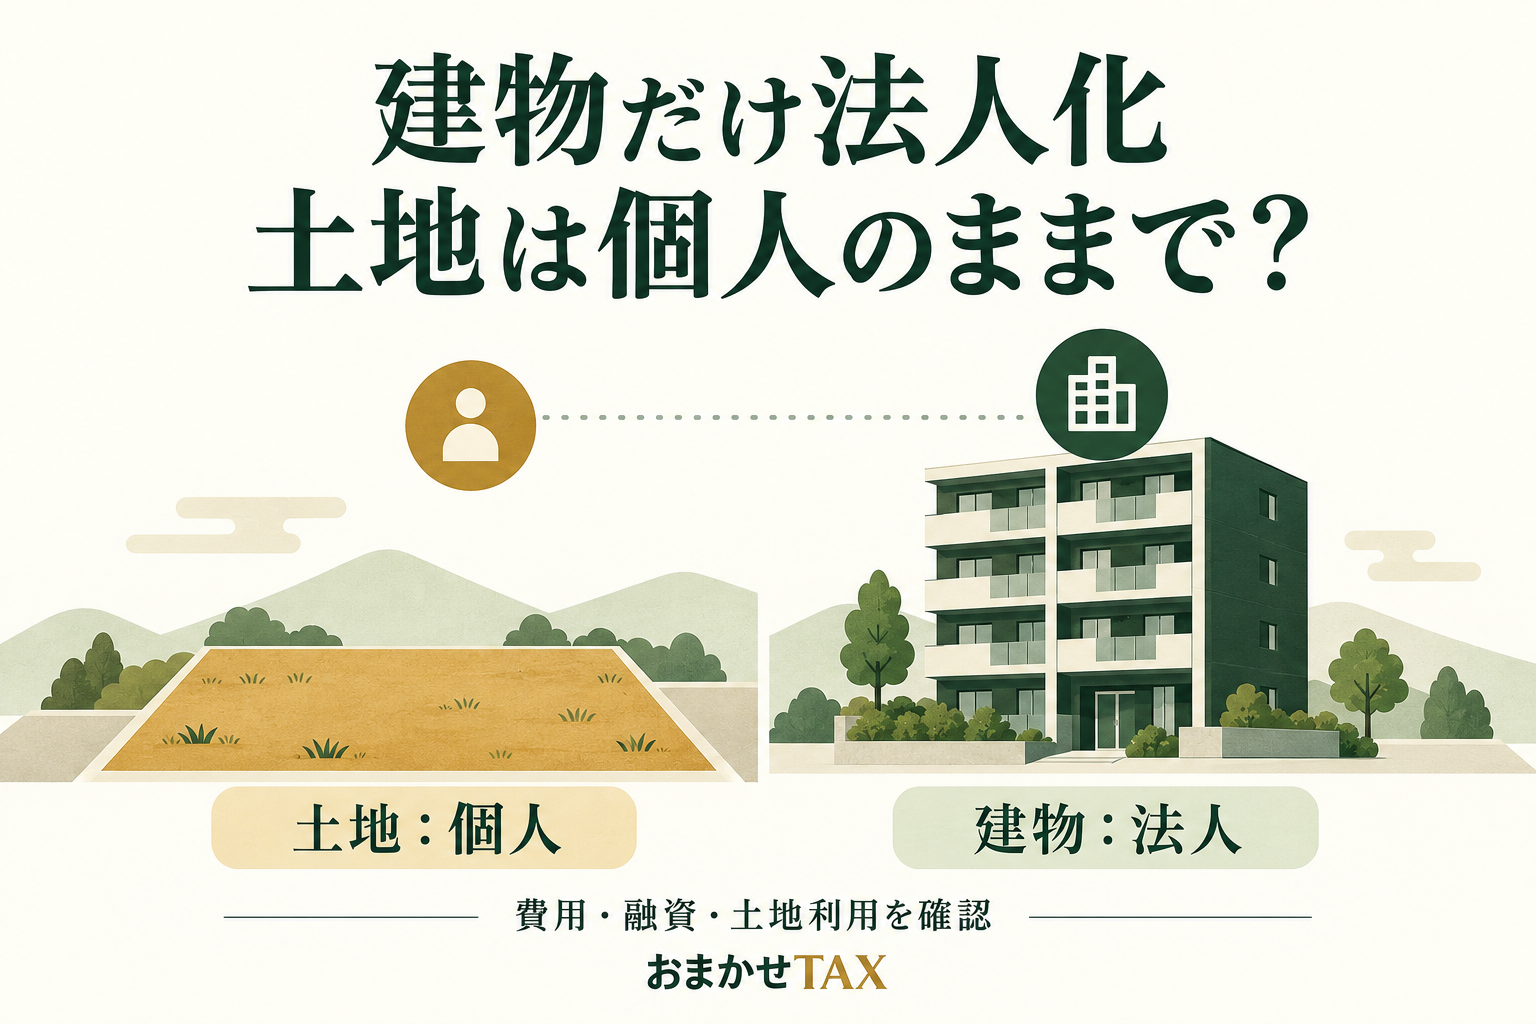
土地を個人名義に残して建物を法人へ移す方法は、地主の法人化の選択肢です。ただし、移転の費用、土地の使用条件、借入、親の生活資金を確認せずに進めることはできません。
目的を先に決め、現状維持や次の取得から法人にする案と比較します。個人・法人・家族全体の三つの収支で、実行後も運営できるかを点検しましょう。
この記事の目次
建物を持つ会社と管理だけの会社は役割が違う
法人化という言葉には、異なる仕組みが含まれます。個人が土地と建物を所有したまま会社に管理を委託する形と、会社が建物を取得して賃貸事業を行う形では、収入の帰属も契約も違います。
家賃の振込口座を会社名義にしただけで、家賃収入の全額を会社の売上にできるわけではありません。
まず現在と変更後の所有者・契約者・入金先を図にします。土地の所有者、建物の所有者、入居者との賃貸借契約の当事者、管理会社との契約者を別々に記載してください。
同じ家族の名前が並んでいても、法律上は別の主体です。誰が修繕費を負担し、誰が借入を返すのかも図に入れます。
| 比較する形 | 主に確認すること | 初めに集める資料 |
|---|---|---|
| 個人所有を続ける | 現在の収支と承継方法 | 申告書・借入明細 |
| 会社に管理を委託する | 実際の業務と対価の合理性 | 管理業務の内容・契約案 |
| 既存建物を会社へ移す | 移転価格・費用・融資・土地利用 | 建物資料・評価資料・契約書 |
| 次の取得から会社にする | 新規投資と既存資産の役割分担 | 購入計画・会社の資金計画 |
この段階では、どの方式が最も節税になるかを決める必要はありません。仕組みを混ぜずに比較できるようにすることが先です。
税率差より先に移転時の支出を見積もる
既存建物を会社へ売却するなら、親個人と会社の間で売買が発生します。親族が経営する会社への売却だからといって、好きな金額で移せると考えるのは危険です。
売買価格の根拠、譲渡に関する税務、取得に伴う税金や登記費用を整理します。贈与など別の方法を選ぶ場合も、その方法固有の検討が必要です。
売却価格を決めるときには、税務上の帳簿価額と市場での価値を混同しないようにします。帳簿価額が小さい古い建物でも、稼働状況や賃料によって経済的価値が残っていることがあります。
反対に、帳簿価額が残っていても大規模修繕を要する建物なら、その状態を踏まえた確認が必要です。
会社が支払う代金を何で用意するかも大切です。金融機関から借りるのか、出資を受けるのか、親に対する未払金や借入金が残るのかによって、その後の返済計画が変わります。
建物が会社へ移っても、親の手元に現金や会社に対する債権が残れば、それらは親の財産として引き続き整理する必要があります。
したがって、比較表には毎年の税負担だけでなく、初年度の費用、資金調達の費用、継続的な会社運営費も含めます。
「毎年少し有利」に見える案でも、最初の支出を回収する前に建物の売却や建て替えを予定しているなら、目的に合わない場合があります。
土地を親に残すなら土地利用の条件を決める
建物が会社の所有になれば、会社は親の土地を使って賃貸事業を行うことになります。土地をどのような契約で使い、地代をどう設定し、将来どのように返すかを確認しなければなりません。
家族内の話だからと契約を曖昧にすると、後の相続や会社の株式承継で説明が難しくなります。
土地の貸し方には、借地権や権利金、地代、税務上の届出などの論点があります。個別の条件によって課税関係と評価方法が変わるため、「土地を移さなければ税金の問題がない」とは判断できません。
契約書を作ってから税理士に見せるより、契約案の段階で法務と税務の両方を確認する方が手戻りを減らせます。
土地と建物を同じ個人が持つ現状で使っている相続税評価の計算を、そのまま法人化後に当てはめることも避けます。貸家建付地の評価は利用関係に基づく仕組みです。
所有関係を変えた後は別途評価の確認が必要です。国税庁:貸家建付地の評価
地代を高く設定すれば親の収入は増えますが、会社の手残りは減ります。低くすれば逆になります。
親と会社を別々に試算した後、家族全体の資金がどう動くかを見てください。将来、土地を継ぐ人と会社を引き継ぐ人が異なるなら、地代の改定や建て替えへの同意についても家族で話し合う材料になります。
銀行との確認を後回しにしない
借入が残っている建物を移す場合、所有者だけを変えて従来どおり返済すればよいとは限りません。融資契約、担保、保証の内容を確認し、金融機関と協議します。
名義移転を実行してから相談すると、想定していなかった条件調整が必要になる可能性があります。
確認したいのは、会社が借入を引き継げるか、新たな融資が必要か、親個人の保証が残るか、土地の担保をどう扱うかです。条件が変われば、法人化前後の年間返済額も変わります。
税負担が減っても、返済期間が短くなって毎年の支払いが増えるなら、生活資金への影響は別に評価しなければなりません。
銀行には「法人化できますか」という質問だけでなく、現在の返済予定表、移転する建物、想定時期、変更後の収支表を提示します。初回は実行を約束する場ではなく、比較に使う条件を確認する場として位置づけると進めやすくなります。
口頭で得た条件は、確定した契約条件と区別して記録してください。
また、複数の土地建物がまとめて担保に入っている場合、移転対象の一棟だけを見ると全体像を見失います。他の物件の売却や借換えに影響しないかも確認します。
法人化と同時に別の大きな変更を重ねるなら、それぞれの手続きを一覧にして順番を決めることが大切です。
親個人・会社・家族全体の三つで手残りを比べる
法人化の比較では、会社の税金だけを見ないことが重要です。会社に利益が残っても、そのお金を親や子が生活費として自由に使えるわけではありません。地代、役員給与、貸付金の返済など、何の名目で誰に資金が移るかを確認します。
説明用の架空例として、年間家賃が1,000万円、運営支出が250万円、借入の元金と利息の合計が400万円なら、税金や追加投資を差し引く前の資金収支は350万円です。
会社から親へ地代120万円を支払う場合、会社側は230万円、親側は120万円を受け取る形になります。家族全体で見た350万円が、この内部の資金移動だけで470万円に増えるわけではありません。
ここから双方の税負担、会社の運営費、生活費、修繕資金を確認します。役員給与も会社側と受け取る個人側の双方に影響します。
給与額を自由に変えて常に全額を損金にできる前提にはせず、支給方法の税務上の条件を確認してください。
元金返済は資金の支出ですが必要経費ではなく、減価償却費はその年の現金支出とは異なります。この違いは法人化しても消えません。
税務上の利益表と預金残高の推移表を並べることで、「利益は残るが支払いに足りない」という状態を事前に発見しやすくなります。
建物を移しても相続の整理は続く
建物の所有者が会社になった後は、土地、会社の株式や持分、親の預金、会社への貸付金などを一覧にします。相続対象が単純に建物から株式へ置き換わるだけとは限りません。
親が受け取った売却代金を保有しているなら、その現金も含めて全体を確認します。
さらに、資産の評価と経営の権限は別の問題です。子が複数いる場合、株式をどう持つか、代表者を誰にするか、他の家族へどのように情報を共有するかを検討します。
全員に同じ割合で持たせることが、必ずしも判断のしやすさにつながるとは限りません。
土地を継ぐ子と会社を経営する子が異なる案では、両者の関係が長く続きます。土地の売却希望、建て替えの計画、地代の見直しが生じたときに、どのように話し合うかを考えておきましょう。
現在の親子関係が良好でも、次の世代の暮らしや希望まで同じとは限りません。
家族会議では、税金がいくらになるかだけでなく「誰が管理会社と話すか」「大きな修繕を誰が判断するか」「経営をやめたいときの選択肢」を扱います。法人化は資産承継の道具の一つです。
家族の希望を確認しないまま道具だけ先に用意すると、使い方を巡って後で調整が必要になります。
既存建物を移さない案も同じ表で検討する
比較対象には、個人所有の継続や次の取得からの法人活用も入れます。既存建物を移す費用が大きい場合、今すぐ全部を変更せず、次の投資で役割を分ける方が目的に合う可能性があります。
ただし、会社へ資金を入れる方法や、個人と会社それぞれの融資条件は別途確認が必要です。
比較期間もそろえます。5年後に大規模修繕、8年後に売却を考えているなら、その予定を全案に入れてください。会社を長く存続させる案だけ20年間の効果を示し、個人所有の案は目先の1年だけを見る比較では結論が偏ります。
判断を保留すべき条件も決めておくと実務的です。移転価格が未確定、金融機関の条件が未確認、土地の利用契約が未整理、家族の経営担当が未定といった状態なら、その項目の確認を先に進めます。
設立日を先に決めるより、実行に必要な情報がそろったかを基準にした方が納得して判断できます。
最終的な比較表には、数字の横へ資料の日付と確認者を付けます。売却価格は査定、銀行条件は協議中、税額は概算というように精度を区別すると、何を詰めれば結論を出せるかが明確になります。
結論だけでなく、判断に使った前提を残しておくことが、実行後の見直しにも役立ちます。
契約前に一年分のお金の動きをなぞってみる
法人化後の資金計画ができたら、一年分の入金と支払いを月ごとに並べます。年間では黒字でも、移転代金、税金、修繕、会社の支払いが同じ時期に集中すると、途中で現金が不足する可能性があるためです。
どの口座にお金が入り、どの口座から支出するのかまで書いてみてください。
たとえば会社の口座に家賃が入る一方、従来の親名義の口座から管理費が引き落とされ続けると、立替えの記録が必要になります。契約の切替え日と、管理会社の送金や引落しの変更日が一致するかを確認します。
借入や保険、入居者から預かっている敷金についても、移転時にどう扱うかを整理しなければなりません。
預かった敷金は、自由に使える利益と同じには考えません。売買時の精算や入居者への返還義務を確認し、建物の価格とは別に管理します。
現金の受け渡しだけを追うと、誰が将来の返還を担うかを見落とすため、義務の引継ぎも一覧に加えてください。
次に、親へ支払う地代や返済について、会社の資金が足りない月でも実行できるかを点検します。親がその入金を生活費に充てる予定なら、会社の入金遅れが親の家計へ直結します。
予備資金をどこに持つかを決めることは、税金の試算と同じくらい重要です。
この確認は、会計処理を専門家へ丸投げするための資料作りではありません。家族が「会社にいくら残し、個人でいくら使えるか」を理解するためのものです。
年度末だけ資金を合わせる計画ではなく、日常の支払いが無理なく続く形になっているかを確かめます。
実行日が決まった後は、変更する契約、変更しない契約、確認中の契約を分けて一覧にします。それぞれに担当者と完了日を付け、初年度の決算・申告まで保管してください。
所有者が変わる瞬間だけでなく、移転後の運営まで準備できていることが、建物だけ法人化する案を実行する条件になります。
試算では、法人の預金が増えても、親の生活口座へ必要額を移せるとは限らない点も確かめます。土地の貸付条件、建物代金の決済、報酬など、支払の理由と時期を分けて記録してください。家族が同じでも、個人と法人の口座間を自由な資金移動として扱うことはできません。
実行前には、移転する日を起点に、誰が入居者へ通知し、どの口座で家賃を受け取り、返済や保険の変更をいつ行うかも一覧にします。税額の比較と手続の日程表がそろってから、実行可能な案として検討しましょう。
相談前に整理する資料と確認事項
直近の申告書、減価償却明細、土地建物の登記資料、借入返済予定表、家族構成、法人化で改善したいことを用意してください。会社を既に持っている場合は決算書もあると比較が進みます。
「建物移転」「個人所有の継続」「次の取得から法人」の三案について、初期費用、毎年の手残り、親の生活資金、承継への影響を確認したいと伝えると、相談の目的が具体的になります。
不動産・税務の相談は、おまかせTAXへ
土地活用や賃貸経営の引継ぎについて、物件一覧・収支資料・ご家族の希望をもとに整理したい方へ。
お問い合わせ欄に、相談したいテーマと現在の状況をご記入ください。
不動産・税務について相談する